TVA în Republica Moldova
Panoul calculează TVA pe fiecare linie de document și ține un registru fiscal separat de notele contabile. Din el se completează declarația — nu din rulajele contabile, fiindcă acolo TVA-ul nu e defalcat pe cote și nu poartă numărul facturii fiscale.
Pagina asta îți arată de unde ia panoul cota și regimul, ce nu completează singur și cum verifici cifrele înainte să depui.
Cotele TVA din panou
Panoul livrează patru cote preconfigurate, cu codul de pe bonul fiscal:
| Cod | Denumire | Procent |
|---|---|---|
| A | TVA 20% | 20% |
| B | TVA 8% | 8% |
| C | TVA 0% | 0% |
_ | Fără TVA | 0% |
Le poți edita și poți adăuga altele.
Unde găsești: Meniu lateral → Merchant Center → tabul Cote TVA
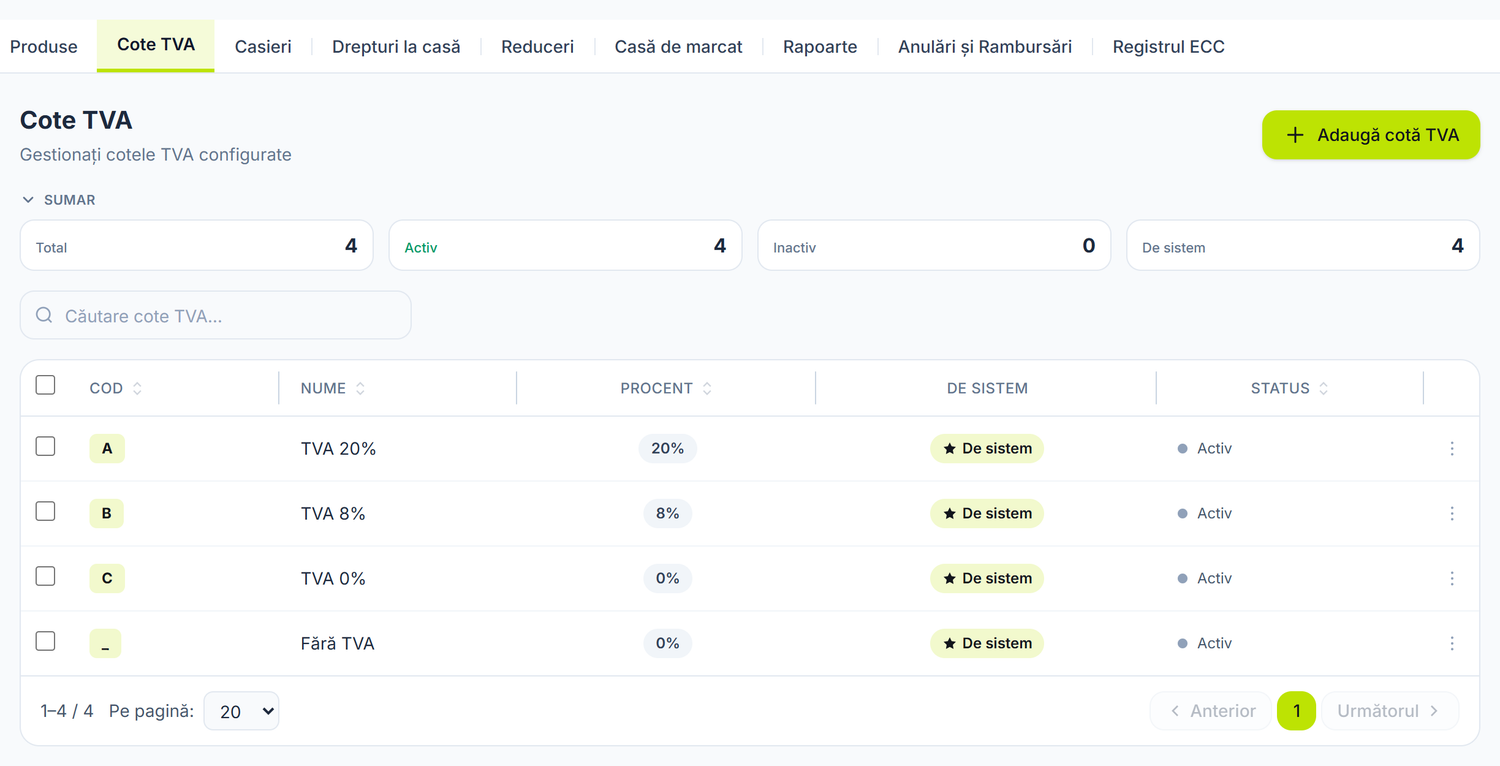
Fiecare cotă are litera ei — litera e cea care ajunge pe bonul fiscal și pe linia de document, iar registrul de TVA se construiește după ea.
Ca să adaugi sau să corectezi o cotă, deschizi formularul din listă. Pe lângă denumire și procent, mai are trei câmpuri care schimbă rezultatul:
| Câmp | Ce se schimbă când îl completezi | Dacă îl lași gol |
|---|---|---|
| Cod TVA pentru SFS (e-Factura) | valoarea asta pleacă la SFS pe factura electronică — 20, 8, 0 sau - pentru fără TVA | se trimite procentul cotei |
| Implicit | cota apare precompletată pe liniile documentelor noi | alegi cota de fiecare dată |
| Activ (disponibil pentru vânzare) | cota apare în listele de alegere | rămâne în istoric, dar nu se mai poate alege |
Dacă adaugi tu o cotă fără TVA, completează-i codul SFS -. Fără el, factura ar pleca la portal
drept cotă 0%. Panoul te oprește la trimitere și îți spune pe ce linie e problema. Cota Fără TVA
livrată are codul deja completat.
Litera și procentul contează amândouă. Procentul dă suma TVA-ului și alege între casetele cotei
standard și ale celei reduse. Litera desparte cota zero (C) de cota Fără TVA (_), deși
amândouă au 0%.
Pe ce conturi îl pune panoul
Ai nevoie de ele la reconciliere: totalurile din registrul TVA trebuie să se potrivească cu rulajele lunii pe conturile de mai jos.
| Cont | Ce ține |
|---|---|
225.2 | TVA deductibil, pe achiziții interne și pe import |
225.5 | TVA pe avansurile încasate, până la livrare |
534.4 | TVA colectat pe vânzări |
Sunt conturile implicite. Pe facturile client și pe avansuri, contul TVA-ului colectat și cel al
TVA-ului pe avans vin din Conturi implicite — cheile
TRADE_SALES_VAT_OUTPUT și TRADE_VAT_ON_ADVANCE_FROM_CUSTOMER. Pe declarația vamală, contul
TVA-ului de import e câmpul Cont TVA al documentului.
Caseta 24, „TVA spre restituire", citește soldul debitor al contului 225.6 la sfârșitul lunii.
Panoul nu înregistrează nimic pe el: suma pe care o ceri la restituire o treci tu, cu o notă.
Nu confunda 534.4 cu 534.1, care e impozitul pe venit al firmei.
Când TVA-ul deductibil depășește colectatul, surplusul se trece în contul perioadei următoare. Nu se reportează singur — îl confirmi tu, din Rapoarte → Declarația TVA. Detalii mai jos, la Trecerea în cont dintr-o lună în alta.
Regimurile fiscale din panou
Cota și regimul sunt lucruri diferite. Cota e procentul; regimul spune cum intră operațiunea în declarație.
Regimul nu se alege dintr-o listă. Nu există niciun selector de regim, nici pe linie, nici pe antet. Panoul îl deduce la contabilizare din cota liniei, din cele două comutatoare ale documentului și din statutul tău de plătitor. Îl vezi abia după — ca text, în coloana Regim din registrul TVA și în fereastra notei.
Cele șase regimuri pe care le poate atribui:
| Regim | Ce înseamnă în panou |
|---|---|
| Cotă standard | livrare sau procurare internă, la cota liniei |
| Cota zero | livrare la cota cu litera C, sau document fără TVA cu tip de operațiune de export |
| Scutit de TVA | livrare scutită fără drept de deducere |
| Import | factură de import sau declarație vamală. Din acest regim panoul completează doar deducerea; vezi Cum înregistrez TVA-ul de import? |
| Taxare inversă | TVA-ul îl calculează cumpărătorul, nu furnizorul |
| Plată anticipată | avans încasat înainte de livrare |
Al șaptelea regim, În afara sferei — neînregistrat, pentru operațiunile de dinainte de înregistrarea ta ca plătitor, îl pune panoul tot singur. Nu are casetă în declarație, fiindcă un neînregistrat nu depune TVA12.
Al optulea, Ajustarea deducerii, apare la casarea sau la lipsa mărfii pentru care ai dedus TVA la achiziție: TVA-ul restabilit iese din deducere. Rândul stă pe latura de procurări, cu sume negative, și micșorează deducerea în casetele 14 / 15, fără să adauge TVA colectat. Registrul TVA îl scrie Ajustarea deducerii — TVA restabilit. De unde vine, în Mișcări de stoc și în Inventariere.
Al nouălea, Avans stins la livrare, apare când avansul încasat se stinge pe o factură de livrare sau printr-o stingere manuală. E un rând cu sume negative, pe latura de vânzări: scoate din livrări valoarea și TVA-ul avansului, declarate deja la încasare. Mai multe, la TVA pe avansuri.
Aceleași regimuri, două seturi de cuvinte. Registrul TVA le scrie ca în tabelul de mai sus. Fereastra deschisă cu butonul J folosește alte etichete pentru aceleași valori: Impozabil în loc de „Cotă standard", Scutit în loc de „Scutit de TVA", Avans în loc de „Plată anticipată", Ajustarea deducerii în loc de „Ajustarea deducerii — TVA restabilit", Avans stins în loc de „Avans stins la livrare". E aceeași informație, scrisă altfel.
Ce decide regimul, concret
Pe linie, litera cotei separă „cotă zero" de „scutit" — două lucruri care arată la fel pe factură (zero lei TVA) și intră în casete diferite ale declarației: 5 și 6. Restul îl decid două comutatoare de pe antetul documentului.
| Comutator | Ce se schimbă când îl activezi | Dacă îl lași închis |
|---|---|---|
| Factură de import | tipul operațiunii se blochează pe „Import mărfuri" și documentul cere o declarație vamală legată | documentul rămâne achiziție internă |
| Document fără TVA | cotele de pe toate liniile trec pe „fără TVA" și valorile tipărite se golesc | fiecare linie își păstrează cota |
Ce regim primește un document fără TVA. Pe factura client, regimul îl dă Tipul operațiunii. Export mărfuri și Export servicii pornesc singure Document fără TVA și îl blochează, iar documentul intră la cota zero. Cu orice alt tip, documentul fără TVA e scutit. Pe factura de furnizor e mereu scutit, în afară de factura de import, care rămâne în regimul Import.
La taxare inversă, TVA-ul îl calculezi tu, nu furnizorul. Suma nu se anulează singură. În declarație ea apare în casete distincte: baza și TVA-ul în casetele 9 și 10, TVA-ul de plată la buget în caseta 22, iar piciorul de deducere în caseta 15. Caseta 22 e o sumă de plată separată de caseta 21, nu o compensare automată.
Pe procurări, registrul mai arată și modul de deducere: Deductibil sau Inclus în cost. Nici acesta nu se alege pe document — vine din Setări → Politica contabilă, câmpul TVA de pe procurări, iar la o firmă cu statutul de neplătitor confirmat e mereu inclus în cost. Pe rândurile care nu sunt deductibile apare ca etichetă galbenă lângă regim.
Statutul de plătitor are o dată de la care se aplică
Statutul de plătitor de TVA nu e o bifă fără timp: are o dată de valabilitate și îl poți sincroniza din SFS. Schimbarea se aplică documentelor cu data de la acea zi înainte, iar cele emise anterior își păstrează regimul. Dacă organizația nu e plătitoare, un document emis de ea (factură client, raport Z, retur) cu linii purtătoare de cotă nu se contabilizează.
Unde găsești: Meniu lateral → Setări → tabul Setări organizație
Cum verifici TVA-ul înainte să depui
Unde găsești: Meniu lateral → Rapoarte → tabul Registrul de vânzări și procurări
Registrul arată fiecare rând al planului fiscal: factura fiscală, cota, regimul, suma fără TVA, TVA-ul, caseta din declarație și nota contabilă din care provine. Ai două file, Vânzări și Procurări, și un filtru pe Partener când vrei să urmărești un singur furnizor sau client.
Panoul de sus se poate citi în trei feluri, din butoanele lui:
- Casetele declarației TVA12 — cifra fiecărei casete și câte rânduri intră în ea. Apeși pe o casetă și lista de dedesubt se filtrează pe rândurile ei.
- Pe tip de document — util când o casetă nu iese și vrei să vezi din ce registre vine.
- Pe cotă — verificarea rapidă că nu ai marfă la cotă redusă unde nu trebuie.
Butonul Tipărește scoate registrul cu antet de firmă și rubrici de semnătură, în forma cerută la control.
Pașii de verificare lunară:
- Deschizi registrul pe luna respectivă, fila Vânzări, apoi Procurări.
- Bifezi Arată și rândurile de pe note necontabilizate — dacă apare ceva, ai documente rămase în Ciornă. Declarația citește doar note contabilizate.
- Bifezi Arată și rândurile excluse din declarație — sunt rândurile pe care panoul le ține în registru dar nu le duce în nicio casetă. Le verifici o dată, ca să știi de ce sunt acolo.
- Compari totalurile cu rulajele lunii din balanță: creditul lui
534.4și debitul lui225.2. Dacă în lună ai avansuri stinse sau casări cu TVA restabilit, diferența vine din rândurile acelea — le vezi în panoul Pe tip de document. O notă manuală de deducere pe avansul dat unui furnizor face și ea diferență, fiindcă nu intră în registru. - Reconciliezi cu e-Factura: fiecare factură primită trebuie să aibă corespondent în registru.
- Generezi declarația și verifici casetele.
Unde găsești: Meniu lateral → Rapoarte → tabul Declarația TVA
Declarația se generează în trei pagini: formularul TVA12, Anexa 1 (facturi primite) și Anexa 2 (facturi eliberate). Alegi perioada, limba și orientarea din bara din dreapta, apoi apeși Generează.
Tot de acolo iei și fișierul pe care îl încarci efectiv pe portal: XML. Nu retasta declarația în cabinet — dacă valorile nu respectă schema SFS, panoul refuză exportul și îți spune ce să corectezi.
Casetele declarației se pot completa și de mână, direct în grilă, iar fișierul XML pleacă exact din ce vezi pe ecran. Două lucruri de știut:
- Totalurile nu se recalculează după o editare. Dacă schimbi o casetă, refaci tu caseta de total (13 sau 20) și rezultatul, caseta 21 sau 23.
- Ce ai scris de mână rămâne doar pe ecran. O regenerare îl șterge. Copia o păstrează confirmarea: Confirmă trecerea în cont salvează declarația de pe ecran, cu tot ce ai scris, iar după aceea o descarci cu Descarcă XML-ul confirmat.
Trecerea în cont dintr-o lună în alta
Când TVA-ul deductibil depășește colectatul, surplusul apare în caseta 23 — „Suma TVA spre deducere în perioada ulterioară". El nu se reportează singur: îl confirmi tu, cu butonul Confirmă trecerea în cont. Declarația lunii următoare îl preia în caseta 19 — „Suma TVA spre deducere din perioada precedentă".
Așa cifra rămâne cea pe care ai depus-o efectiv, chiar dacă între timp corectezi documente din luna închisă.
Dialogul de confirmare numără rândurile, nu casetele. Îți scrie „Se înregistrează rîndul 18 al declarației de pe ecran…; declarația lunii următoare îl va prelua la rîndul 14". Sunt aceleași două poziții: caseta 23 stă pe rândul 18, caseta 19 pe rândul 14. Nu căuta alte cifre în formular.
TVA pe avansuri
La încasarea unui avans de la client, panoul declară TVA-ul înainte de livrare. Îl duce pe contul
TVA-ului pe avans — implicit 225.5 — și îl stinge la livrare, fără să-l amestece cu TVA-ul
deductibil de pe achiziții.
La livrare, avansul se stinge, iar TVA-ul de pe avans se retrage de pe acel cont. La livrarea prin factură, sau când stingi avansul de mână, livrarea se declară întreagă. Registrul primește atunci încă un rând, cu minus, în regimul Avans stins la livrare. El scade din casetele 1 / 2 (cota standard) valoarea și TVA-ul declarate deja la încasare, așa că tranzacția se declară o singură dată.
La ridicarea de la casă a unei comenzi plătite în avans, ridicarea nu se mai declară deloc: TVA-ul ei e cel declarat la încasare. De aceea în registru nu apare niciun rând de stingere.
Caseta 13,1 arată avansurile încasate, minus cele restituite. Rândul de stingere n-o atinge.
Greșeli frecvente
| Greșeală | Consecință | Cum eviți |
|---|---|---|
| Cotă greșită pe o linie | TVA declarat incorect | verifici cota pe fiecare linie — o factură poate avea și 8%, și 20% |
| Confunzi „Scutit" cu „Cota 0%" | livrarea intră în altă casetă: 6 în loc de 5 sau invers | pe linie alegi cota după literă — C e cota zero; la export alegi tipul de operațiune de export |
| Document rămas în Ciornă | rândul lipsește din declarație | bifezi Arată și rândurile de pe note necontabilizate în registru |
| Nereconciliere cu e-Factura | diferențe față de datele SFS | compari lunar registrul cu facturile din portal |
Confunzi 534.4 cu 534.1 | TVA înregistrat pe contul impozitului pe venit | 534.4 e TVA, 534.1 e impozitul pe venit al firmei |
| Uiți să confirmi trecerea în cont | caseta 19 a lunii următoare rămâne goală | apeși Confirmă trecerea în cont după ce depui |
| Import de servicii lăsat doar pe deducere | casetele 7 și 8 rămân goale | le completezi manual, apoi refaci caseta 13 |
| Aștepți ca panoul să completeze casetele 11 și 18 | rămân zero: sunt decizia ta, nu le calculează registrul | le completezi manual, ca pe 7 și 8 — dar nu și TVA-ul restabilit la casare, pe care panoul îl scade deja din 14 / 15 |
Întrebări frecvente
Cum reconciliez declarația cu e-Factura?
- Deschizi lista facturilor din e-Factura pentru luna respectivă.
- O compari cu fila Procurări din registru — număr, furnizor, sumă.
- Identifici diferențele: facturi lipsă, sume diferite, documente necontabilizate.
- Corectezi înainte de depunere.
Pot vedea din ce se compune o casetă a declarației?
Da. În registru, apeși pe casetă în panoul de sus și lista de dedesubt îți arată exact rândurile care intră în ea, cu factura fiscală și nota contabilă a fiecăruia.
Cum înregistrez TVA-ul de import?
Pe declarația vamală, TVA-ul achitat în vamă se deduce pe contul din câmpul Cont TVA — implicit
225.2 — cât timp TVA import deductibil e bifat. Debifat, TVA-ul intră în costul mărfii.
Din regimul Import panoul scrie un singur rând, pe latura de procurări. El ajunge în casetele 16 / 17 — piciorul de deducere. Casetele 7 / 8, „Import și procurări de servicii", n-au sursă în panou și rămân goale.
Le completezi tu în grila declarației, înainte de depunere, apoi refaci caseta 13 și rezultatul final.
Casetele 11 pe livrări și 18 pe procurări rămân și ele zero — le completezi tu dacă ai astfel de ajustări și reiei totalurile. TVA-ul restabilit la casare sau lipsă nu merge acolo: panoul îl scade deja din casetele 14 / 15. Nu-l trece încă o dată.
Exemplu. SRL „Tehno Plus" din Bălți primește un serviciu de la un nerezident: 50.000 lei, cu TVA de 10.000 lei. Scrii 50.000 în caseta 7 și 10.000 în caseta 8, apoi ridici caseta 13 cu 10.000 lei. Rezultatul final — caseta 21 sau, dacă ești pe surplus de deducere, caseta 23 — se mișcă cu aceeași sumă.
Unde găsești: Meniu lateral → Achiziții → tabul Declarații vamale
Diferențele de curs apar în registrul TVA?
Nu. Panoul le duce pe 622 Venituri financiare sau 722 Cheltuieli financiare, iar în registrul TVA nu intră.
Firma mea nu e plătitoare de TVA. Ce se schimbă?
TVA-ul de pe achiziții intră în costul bunurilor: cât timp statutul de neplătitor e confirmat, politica contabilă îl ține pe Se consideră în cost. Dacă lași statutul pe „neplătitor" și un document emis de tine (factură client, raport Z, retur) are linii cu cotă, contabilizarea e refuzată cu un mesaj care listează rândurile vinovate.
Pot emite facturi fără TVA fiind plătitor de TVA?
Da. Pe linie alegi cota cu litera C sau o cotă scutită, iar la export alegi tipul de operațiune de export. Registrul le duce în casete diferite: 5 pentru cota zero, 6 pentru scutire.
Ce se întâmplă cu TVA la corectarea unei facturi?
Cât declarația lunii nu e confirmată, apeși Anulează contabilizarea, corectezi factura și o contabilizezi din nou: rândurile din registru se refac odată cu nota. Pe o lună cu declarația confirmată, anularea se oprește, fiindcă ar schimba o lună declarată.
Acolo înregistrezi un retur — document de corecție cu valori negative. Ambele rânduri rămân în registru, iar efectul net apare în declarația perioadei în care ai făcut corecția. Regularizarea de datorii nu atinge registrul TVA.
Pagini conexe
- Obligații fiscale — termenele de depunere și calendarul fiscal
- Ciclul documentelor — de ce doar documentele contabilizate intră în declarație
- Clasificatori — tipurile de impozite și taxe
- Rapoarte statistice și fiscale — generarea declarațiilor