Инвентаризация основных средств
Бухгалтерский учёт активов и физическая реальность в организации совпадают не всегда. Оборудование переезжает из кабинета в кабинет, станки ломаются, ноутбуки исчезают, а реестр никто не обновляет. Инвентаризация — это процесс, в котором вы физически проверяете каждый актив и восстанавливаете соответствие между тем, что показывает учёт, и тем, что есть на самом деле.
Где найти: Боковое меню → Бухгалтерия → Активы → вкладка Инвентаризация активов
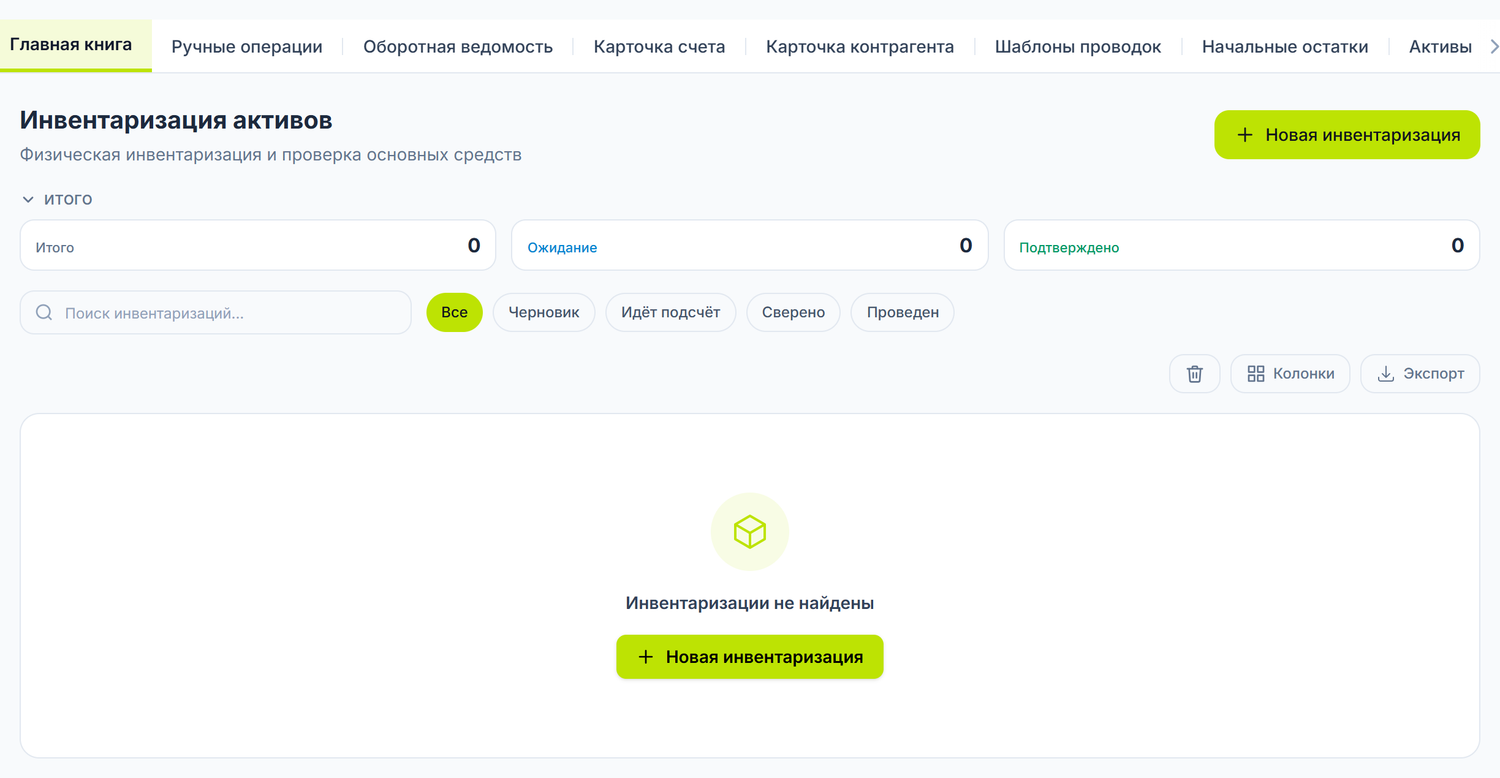
Один документ на оба вида активов. Экран называется Инвентаризация активов, потому что он охватывает и основные средства, и нематериальные активы. Каждая строка несёт значок: MF для основных средств, NMA для нематериальных.
Как создаётся документ
Нажимаете Новая инвентаризация и заполняете шапку:
| Поле | Описание | Обязательно |
|---|---|---|
| Дата | Дата, на которую проводится физическая проверка | Да |
| Подразделение | Инвентаризируемое подразделение. Оставлено пустым → берутся активы всей организации | Нет |
| Примечания | Общие замечания | Нет |
| Члены комиссии | Отдельная таблица: работник + галочка Председатель, добавляется кнопкой Добавить члена | Нет |
При сохранении POSfix автоматически заполняет строки всеми основными средствами в состоянии «В эксплуатации» — отфильтрованными по выбранному подразделению, если вы его указали. Если потом сменить подразделение, уже созданные строки останутся прежними. Выбирайте подразделение до первого сохранения.
Нематериальные активы не добавляются автоматически. Их вы вводите по одному, кнопкой Добавить актив.
Золотое правило: материально ответственный за инвентаризируемое подразделение не должен входить в комиссию по собственному подразделению.
Строки инвентаризации
| Колонка | Описание | Редактируется |
|---|---|---|
| Наименование актива | Название актива, со значком MF или NMA | Нет |
| Инв. номер | Уникальный код идентификации | Нет |
| Балансовая стоимость | Балансовая стоимость, взятая из карточки | Нет |
| Учётное расположение | Местоположение из карточки актива | Нет |
| Фактическое расположение | Где актив нашли на самом деле | Да |
| Состояние | Хорошее · Повреждённое · Простаивающее · Недостача · Излишек | Да |
| Найдено | Галочка | Да |
| Требуется действие | Отдельная заметка по активу | Да |
Над таблицей — живые счётчики Найдено и Недостача, плюс Общая балансовая стоимость. Счётчик Излишек появляется, только когда есть хотя бы одна строка излишка. У каждой строки слева цветная полоса — зелёная для найденного, красная для ненайденного.
Состояние и галочка «Найдено» синхронизированы. Когда вы выбираете состояние Недостача, галочка Найдено снимается автоматически. Когда выбираете Хорошее, Повреждённое, Простаивающее или Излишек, галочка возвращается. Держать их в согласии руками не нужно.
Что означает каждое состояние
| Состояние | Что означает | Что делать |
|---|---|---|
| Хорошее | Актив на месте и работает нормально | Ничего |
| Повреждённое | Актив есть, но имеет существенные повреждения | Ремонт или предложение к списанию |
| Простаивающее | Актив есть, но не используется | Отметить в поле «Требуется действие» |
| Недостача | Актив при проверке не найден | Разбирательство → списание или взыскание |
| Излишек | Актив найден физически, но в учёте не числится | Поставить на учёт |
Кнопка «Добавить актив» нужна не только для нематериальных. Список, который она открывает, показывает любой актив, ещё не попавший в строки, — и основные средства, и нематериальные активы. Так же вы ставите на учёт и основное средство, найденное в излишке: выбираете его из списка, и строка приходит с состоянием Излишек и поставленной галочкой Найдено.
Документируйте недостающие активы. По каждому активу с пометкой Недостача запишите в «Требуется действие» последнее ответственное лицо, последнее известное местоположение и обстоятельства исчезновения. С этого начинается разговор с материально ответственным.
Подтверждение
Кнопка Подтвердить стоит вверху документа, зелёная, и исчезает после того, как документ подтверждён. Диалог сначала предупреждает: документ будет заблокирован и редактировать его больше нельзя. При подтверждении:
- документ переходит в состояние Подтверждено, а шапка, строки и комиссия становятся только для чтения
- каждое основное средство, помеченное как ненайденное, переходит в состояние Списано, с обнулённой балансовой стоимостью
Подтверждение не создаёт никакой проводки. Инвентаризация — документ констатирующий: он фиксирует результат подсчёта и меняет состояние недостающих активов, и только.
Подтверждение переводит ненайденные активы в состояние Списано, а документ Списание ОС принимает только активы В эксплуатации. Если подтвердить первым, стоимость останется на счетах долгосрочных активов, хотя карточка уже показывает ноль, и реестр основных средств с оборотно-сальдовой ведомостью начнут показывать разные цифры — без единого предупреждения.
Правильный порядок: фиксируете недостачи → выпускаете и проводите документ Списание ОС → и только потом нажимаете Подтвердить на инвентаризации.
Что можно сделать с подтверждённым документом
Меню действий документа после подтверждения меняет содержимое. Что там появится, зависит от того, что у вас в строках:
| Действие | Когда появляется | Что делает |
|---|---|---|
| Создать ввод в эксплуатацию (Излишек) | есть хотя бы одно основное средство в состоянии Излишек | Открывает документ ввода в эксплуатацию со способом Излишек и активами уже в строках |
| Создать списание (Недостача) | есть хотя бы одно ненайденное основное средство | Открывает документ списания — но без строк, поскольку активы уже Списано, а выбор предлагает только активы в эксплуатации |
| Отменить подтверждение | на документе в состоянии Подтверждено | Не работает. Обращается по адресу, которого у сервиса активов нет, и завершается ошибкой |
Иначе говоря, после подтверждения положиться можно только на действие по излишку. По недостачам либо выпускаете списание до подтверждения, либо записываете списание вручную, из раздела Бухгалтерия → Ручные операции.
Урегулирование расхождений
Активы в излишке — найдены, но не на учёте
Если у найденного актива нет карточки, вы её создаёте, а затем вводите актив в эксплуатацию.
Где найти: Боковое меню → Бухгалтерия → Активы → вкладка Ввод в эксплуатацию
Выбираете Способ поступления = Излишек. Шапка тогда открывает поле Статья дохода, а Счёт источника (Кредит) — это счёт дохода от излишков, который выбираете вы. На подтверждённом документе действие Создать ввод в эксплуатацию (Излишек) готовит документ уже заполненным.
Недостающие активы — на учёте, но не найдены
Где найти: Боковое меню → Бухгалтерия → Активы → вкладка Списание ОС
Создаёте документ с Типом выбытия = Списание, добавляете недостающие активы в строки и выбираете Счёт расходов, подходящий причине. Сделайте это до подтверждения инвентаризации — смотрите предупреждение выше.
Документ списывает накопленную амортизацию и переносит остаточную стоимость на выбранный счёт расходов.
Списание и взыскание — разные вещи. Документ списания только снимает актив с учёта. Если вы решите взыскать ущерб с кого-то, требование записываете отдельно, из раздела Боковое меню → Бухгалтерия → вкладка Ручные операции. Номер и дату внутреннего приказа, которым принято решение, ставят на документе списания.
Повреждённые активы
Для активов с существенными повреждениями есть два рабочих пути:
- Ремонт — стоимость записывается на расходы, из накладной поставщика услуг
- Списание — если актив больше не пригоден, вы снимаете его с учёта на вкладке Списание ОС, а пригодные детали переносите в раздел Утилизированные материалы того же документа
Инвентаризационная комиссия
| Роль | Кто | Ответственность |
|---|---|---|
| Председатель | Руководитель или главный бухгалтер, отмеченный в таблице членов | Координирует процесс, подписывает акт |
| Член | Ответственный за подразделение | Участвует в физической проверке |
| Независимый член | Из другого подразделения | Обеспечивает объективность выводов |
Члены выбираются из списка работников организации, и их имена остаются на документе следом проверки.
Хорошие практики
- Проверяйте инвентарные наклейки — сверяйте физические номера на активах с номерами в реестре; если наклейка отсутствует или повреждена, наклейте новую
- Фотографируйте повреждённые активы — визуальная документация помогает при последующей оценке
- Инвентаризируйте по подразделениям — по документу на подразделение, а не всю организацию в одном; так каждый ответственный отвечает за своё
- Закройте месяц до инвентаризации — балансовые стоимости в строках должны включать амортизацию на текущую дату
- Выпускайте списания до подтверждения — после подтверждения недостающие активы в документ Списание ОС уже не попадут
- Не откладывайте излишки — создавайте документ ввода в эксплуатацию для найденных активов сразу после подтверждения
Связь с другими документами
| Документ / Модуль | Связь |
|---|---|
| Учёт основных средств | Реестр, из которого заполняются строки инвентаризации |
| Амортизация | Амортизация должна быть начислена на текущую дату до инвентаризации |
| Нематериальные активы | Добавляются в документ вручную, со значком NMA |
| Журнал проводок | Проводки урегулирования, созданные документами ввода в эксплуатацию и списания |
| Оборотно-сальдовая ведомость | Проверка сальдо долгосрочных активов после урегулирования |
| План счетов | Счета, которые вы выбираете при урегулировании |
Частые вопросы
Нужно ли инвентаризировать полностью самортизированные активы?
Да. Полностью самортизированный актив физически существует в организации и подлежит проверке. Он находится в состоянии В эксплуатации, поэтому автоматически попадает в строки документа, как любой другой актив.
Можно инвентаризировать несколько подразделений одновременно?
Создаёте по документу на подразделение. Если оставить поле Подразделение пустым, документ возьмёт все активы в эксплуатации по организации. Преимущество отдельных документов: каждый ответственный отвечает за собственные активы.
Что делать с активами, найденными не в том подразделении, что в учёте?
Помечаете их как Хорошее и записываете реальное местоположение в колонку Фактическое расположение. Это не инвентаризационное расхождение, а вопрос учёта местоположения — исправляете его в карточке актива, в поле Местоположение.
Включает ли инвентаризация нематериальные активы?
Да, но не автоматически. Их добавляют вручную кнопкой Добавить актив; в строках они появляются со значком NMA. Их проверка — не физический подсчёт, а контроль действительности: лицензия активна? Патент не истёк? Право пользования в силе?
Что именно происходит с недостающими активами при подтверждении?
Каждое основное средство со снятой галочкой Найдено переходит в состояние Списано, а его балансовая стоимость обнуляется. Никакой проводки не создаётся.
Обратите внимание на последствие: карточка показывает ноль, а сальдо на счетах долгосрочных активов остаются нетронутыми, поэтому реестр основных средств и ведомость больше не сходятся. А сам актив, будучи теперь Списано, в документ Списание ОС уже не попадёт. Именно поэтому документ списания выпускают до подтверждения.
Я подтвердил инвентаризацию, не выпустив списание. Что делать?
Действие Создать списание (Недостача) в меню подтверждённого документа откроет пустой документ: активы уже Списано, а выбор в строке предлагает только активы в эксплуатации. Отмена подтверждения тоже не работает. Остаётся ручная запись, из раздела Бухгалтерия → Ручные операции: одна проводка на накопленную амортизацию, одна на остаточную стоимость.
Суммы из карточки уже не возьмёшь — после подтверждения её балансовая стоимость нулевая. Найдёте их в Оборотно-сальдовой ведомости или в Карточке счёта по счёту основных средств, с аналитикой по активу.
Кто подписывает акт?
Все члены комиссии плюс материально ответственный инвентаризируемого подразделения. Если ответственный отказывается подписывать, отказ фиксируется в присутствии не менее двух свидетелей. Члены комиссии записываются в документе, в таблице Члены комиссии.
Актив, объявленный недостающим, нашёлся позже. Что делать?
Если вы успели провести списание, отмените проведение документа списания на вкладке Списание ОС — проводка удалится, стоимости восстановятся. Затем проверьте состояние и балансовую стоимость в карточке актива.
Связанные страницы
- Учёт основных средств — полный реестр активов
- Амортизация — амортизация на текущую дату до инвентаризации
- Нематериальные активы — нематериальные активы
- План счетов — счета, используемые при урегулировании
- Журнал проводок — просмотр проводок урегулирования