Amortizare
În fiecare lună de utilizare, un mijloc fix pierde din valoare — este uzura firească a echipamentelor, transportului, clădirilor. Amortizarea transferă treptat costul activului pe cheltuieli, reflectând această uzură în evidența contabilă. POSfix ține două coloane în paralel: amortizarea contabilă și uzura fiscală, din același grafic lunar.
Unde găsești: Meniu lateral → Contabilitate → Active → tabul Amortizare și uzură
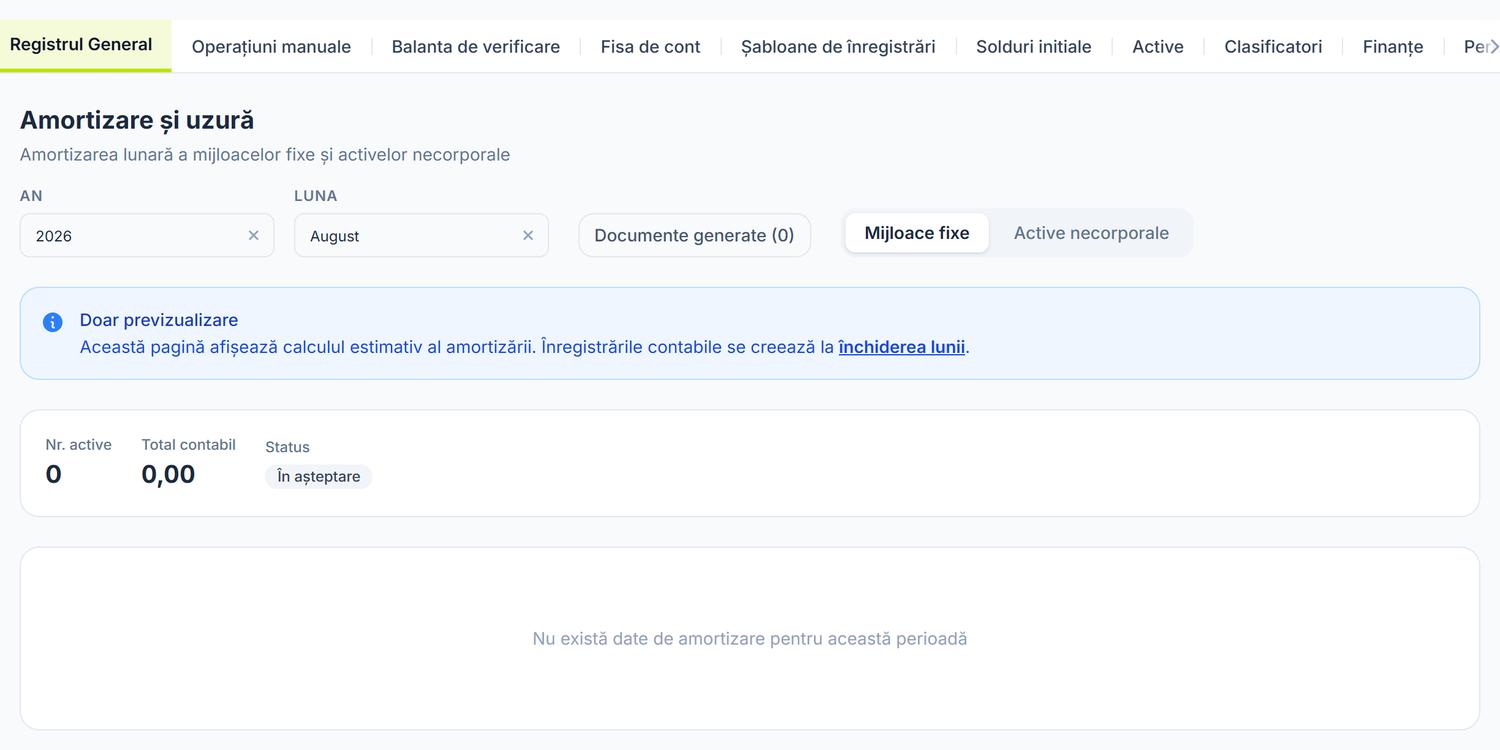
Acest ecran îți arată calculul lunii selectate — pe activ, cu valorile contabile și fiscale — dar nu are buton de contabilizare. Nota contabilă se creează la închiderea lunii. Vezi mai jos secțiunea „Unde se contabilizează efectiv".
Amortizare contabilă vs. uzură fiscală
În Republica Moldova cele două calcule sunt paralele și diferite, iar POSfix le ține pe amândouă pe același rând de tabel:
| Aspect | Amortizare contabilă | Uzură fiscală |
|---|---|---|
| Scop | Situații financiare | Calculul impozitului pe venit |
| Metoda | Liniară, sold degresiv sau unități de producție — la alegerea ta | Exclusiv liniară |
| Valoarea reziduală | Se scade din baza amortizabilă | Nu se aplică (bază = costul integral) |
| Durata | Durata utilă (luni), stabilită de organizație | Durata utilă fiscală (luni), separată |
În tabelul de amortizare, coloanele fiscale sunt afișate cu verde: Valoare fiscală, Suma fiscală, Sold fiscal final, plus un Total fiscal în cartonașul de sus.
Uzura fiscală se calculează liniar, indiferent de categoria fiscală aleasă pe fișă. Categoria doar pre-completează durata utilă fiscală. Orice calcul de tip „valoare rămasă × normă anuală", cu bază descrescătoare, nu corespunde modului în care platforma calculează coloana fiscală.
Metodele de amortizare contabilă
Pe fișa mijlocului fix, câmpul Metoda de amortizare are trei valori:
| Metodă | Cum se comportă |
|---|---|
| Liniară | Sumă egală în fiecare lună. Implicită și cea mai folosită |
| Sold degresiv | Sume mari la început, mici spre final. Panoul trece singur pe liniar când asta dă mai mult, și nu coboară sub valoarea reziduală |
| Unități de producție | Graficul se generează distribuit egal; suma reală a fiecărei luni se corectează pe documentul lunar, cât timp acesta este Ciornă |
Ultima lună a graficului preia diferența de rotunjire, ca suma tuturor lunilor să dea exact valoarea amortizabilă.
Valoarea reziduală chiar contează. Un laptop de 18.000 lei pe 36 de luni, fără valoare reziduală, dă 500 lei pe lună. Dacă îi declari 1.800 lei valoare reziduală, rata lunară scade la 450 lei — dar uzura fiscală rămâne calculată pe costul integral. De aici diferența dintre cele două coloane.
Regulile de start și de participare
| Regulă | Descriere |
|---|---|
| Luna de start | Amortizarea începe din luna următoare datei de punere în funcțiune. Pus în funcțiune pe 3 sau pe 28 martie — în ambele cazuri prima lună este aprilie |
| Cine intră în calcul | Activele puse în funcțiune care nu sunt complet amortizate — inclusiv cele Suspendate |
| Cine nu intră | Activele Ciornă, Casat, Scos din evidență și cele cu valoare contabilă epuizată |
| Activ fără grafic | Un activ în exploatare fără grafic de amortizare nu produce nicio linie. Lista de mijloace fixe îl marchează cu insigna Fără plan |
Starea din listă nu oprește amortizarea. Un activ trecut pe Suspendat continuă să apară în calculul lunar, exact ca unul în exploatare. Dacă vrei să nu mai deduci fiscal un utilaj conservat, o faci din documentul Modificarea stării activului — vezi „Modificări de stare", mai jos.
Active preluate la jumătate de viață
Pentru activele introduse prin solduri inițiale, fișa are câmpurile Amortizare acumulată contabilă (la sold) și Uzură fiscală acumulată (la sold). Ele apar doar la crearea fișei; pe un activ salvat dispar din formular. Când sunt completate, graficul se construiește pe valoarea rămasă, nu pe costul integral — activul nu se re-amortizează de la zero. Sub câmp îți este afișată valoarea de bilanț rezultată.
Modificări de stare — de aici oprești acumularea
Unde găsești: Meniu lateral → Contabilitate → Active → tabul Modificări de stare
Documentul spune din ce lună și pe ce plan un activ nu mai acumulează amortizare. E singurul loc din care oprești deducerea fiscală a unui activ conservat sau nefolosit.
Ca să oprești deducerea fiscală a unui activ:
- Modificări de stare → Modificare de stare nouă.
- Completezi Se aplică din luna. E o lună calendaristică, nu o dată — lunile deja contabilizate rămân neatinse.
- Alegi Motivul. El rescrie singur cele două bife de mai jos, deci alege-l înainte de a le atinge.
- Adaugi activele cu Adaugă activ.
- Salvează, apoi Contabilizează.
Motivele din listă: Conservare, În rezervă, Reparație sau modernizare, Utilizare sezonieră, Neutilizat în activitatea de întreprinzător, Clasă neamortizabilă (SNC pct. 61), Reluare și Alt motiv.
| Bifă | Ce se schimbă când o lași bifată | Dacă o scoți |
|---|---|---|
| Amortizare contabilă | Activul rămâne în documentul lunar și în notă | Se poate scoate doar la motivul Clasă neamortizabilă; la orice alt motiv bifa e blocată pe „da" |
| Amortizare fiscală | Coloana verde continuă să se calculeze | Deducerea se oprește din luna aleasă |
Reluare repornește ambele planuri. Luna în care nu se acumulează nu se pierde — se amână, iar graficul rămas se reconciliază, deci valoarea amortizabilă totală a activului rămâne aceeași.
Ce vezi în ecranul „Amortizare și uzură"
Selectezi anul și luna, apoi comuți între cele două taburi: Mijloace fixe și Active necorporale.
Cartonașul de sus arată numărul de active, Total contabil, Total fiscal și starea documentului lunii.
| Coloană | Descriere |
|---|---|
| Număr inventar (la active necorporale: Nr. înregistrare) | Codul unic al activului |
| Denumire | Numele activului |
| Valoare contabilă | Valoarea de bilanț la începutul lunii |
| Amortizare | Suma contabilă a lunii selectate |
| Valoare finală | Valoarea de bilanț după amortizarea lunii |
| Valoare fiscală · Suma fiscală · Sold fiscal final | Coloanele verzi, doar la mijloace fixe |
| Cont debit / Cont credit | Conturile cu care va fi generată nota |
Rândul de subsol totalizează toate coloanele.
Butonul Documente generate (N) deschide istoricul documentelor lunare: număr, perioadă, sumă și stare. Un clic pe un rând te duce la luna respectivă.
Unde se contabilizează efectiv
Unde găsești: Meniu lateral → Contabilitate → tabul Perioade Contabile
Asistentul are șase pași: Verificări, Reevaluare valutară, Amortizare, Costuri, Rezultat financiar și Confirmare.
Pasul Amortizare privește doar mijloacele fixe. Îți arată un tabel cu activele, valoarea de bilanț, amortizarea lunii și perechea de conturi, plus totalul; butonul Calculează și contabilizează amortizarea creează documentul lunar și nota contabilă.
Amortizarea activelor necorporale nu are pas propriu. Ea rulează la Confirmare, împreună cu restul operațiunilor — lista de acolo o numește Amortizare active necorporale. Dacă vrei să o lansezi separat, o găsești în Perioade Contabile → butonul Documente de Închidere al lunii → Creează document → Amortizare NMA.
Documentul lunar este editabil cât timp este Ciornă. Îl deschizi din același ecran Documente de Închidere, cu un clic pe rândul lui. Poți schimba suma pe un activ, conturile liniei, poți scoate un activ din luna respectivă sau adăuga unul omis. Graficul rămas se reechilibrează automat, astfel încât valoarea amortizabilă totală a activului să nu se schimbe din cauza corecției unei luni: dacă luna editată ia mai puțin, diferența se împarte pe lunile rămase; dacă ia mai mult, lunile rămase scad. Durata utilă nu se modifică. Dacă nu mai există luni libere pentru redistribuire, panoul îți spune explicit pe care active a rămas un rest neabsorbit.
Nota contabilă generată
Se emite un rând per activ:
| Operațiune | Debit | Credit | Sumă |
|---|---|---|---|
| Amortizare mijloc fix | Cont cheltuieli de pe fișă | Cont amortizare derivat din grupă (124.x) | Amortizarea contabilă a lunii |
| Amortizare activ necorporal | Cont cheltuieli de pe fișă | Cont amortizare (113.x) | Amortizarea contabilă a lunii |
Contul de cheltuieli îl alegi după destinația activului: 713.2 administrativ, 712.2 comercial, 821 sau 811.1 producție. 713.1 sunt cheltuielile cu personalul administrativ și nu are ce căuta aici. Vezi Evidența mijloacelor fixe pentru tabelul complet.
Fiecare rând poartă activul ca analitică pe ambele părți, ca să poți urmări amortizarea pe fișa de cont a activului. Pe rândurile de mijloace fixe se transportă și suma fiscală, iar diferența față de suma contabilă este marcată drept diferență temporară — baza pentru reconcilierea la declarația de impozit pe venit.
Liniile cu sumă zero și cele scoase de contabil din document nu ajung în notă.
Exemplu. SRL „Tehno Plus" are trei active în exploatare, luna martie:
| Activ | Unde lucrează | Cost | Durată | Amortizare lunară | Debit | Credit |
|---|---|---|---|---|---|---|
| Laptop Dell | Contabilitate | 18.000 lei | 36 luni | 500 lei | 713.2 | 124.3 |
| Imprimantă HP | Casa magazinului | 9.600 lei | 48 luni | 200 lei | 712.2 | 124.3 |
| Autoturism de livrare | Livrări la clienți | 240.000 lei | 60 luni | 4.000 lei | 712.2 | 124.4 |
Total amortizare martie: 4.700 lei — din care 500 lei administrativ și 4.200 lei comercial.
Anularea contabilizării
Din panoul Documente generate, pe tabul Mijloace fixe, un document cu starea Contabilizat are butonul Anulează contabilizarea. Nota contabilă se șterge, valorile de bilanț ale mijloacelor fixe se restabilesc, iar documentul revine la starea Ciornă și poate fi recalculat.
Storno prin buton nu mai există. Ciclul documentelor este uniform: Ciornă → Contabilizat → Șters. Nu există buton „Stornează" și nici stare „Stornat". Pentru o corecție folosești Anulează contabilizarea și recalculezi, iar pentru o corecție contabilă de fond înregistrezi un document nou cu valori negative.
Active complet amortizate
Când valoarea contabilă netă a unui activ ajunge la zero (sau la valoarea reziduală declarată):
- Activul rămâne în registru
- Nu se mai generează linii de amortizare
- Activul continuă să apară la inventariere și în rapoarte
- Casarea rămâne o decizie de gestiune
Nu casa automat activele complet amortizate. Un activ complet amortizat nu înseamnă un activ inutilizabil. Multe echipamente funcționează și după expirarea duratei utile contabile. Un laptop amortizat în 3 ani poate lucra încă doi.
Legătura cu alte documente
| Document / Modul | Legătura |
|---|---|
| Evidența mijloacelor fixe | Fișa activului furnizează costul, durata, metoda și conturile |
| Perioade contabile | Asistentul de închidere a lunii calculează și contabilizează amortizarea |
| Registrul jurnal | Notele de amortizare se regăsesc în registru |
| Balanța de verificare | Verificarea soldurilor pe 712.2 / 713.2, 124.x și 113.x |
| Fișa de cont | Detalierea mișcărilor pe contul de amortizare, cu analitica pe activ |
| Șabloane de contare | Conturile implicite ale amortizării, editabile pentru toată organizația |
Întrebări frecvente
Ce se întâmplă dacă uit să închid o lună?
Amortizarea acelei luni nu se înregistrează. Deschizi asistentul de închidere pentru luna omisă și rulezi pașii în ordine — graficul de amortizare există deja, deci calculul se reface pentru perioada respectivă.
Pot calcula amortizarea zilnic, nu lunar?
Nu. Calculul este lunar, în conformitate cu practica standard din Republica Moldova. Graficul se construiește pe luni, iar documentul are exact o linie per activ și per lună.
Amortizarea se calculează pentru activele suspendate?
Da. Un activ Suspendat intră în calculul lunar exact ca unul în exploatare — starea din listă e doar eticheta. Ce se schimbă efectiv pentru un activ conservat scrii în documentul Modificarea stării activului, unde alegi din ce lună și pe ce plan se oprește acumularea.
Pot schimba metoda de amortizare?
Da, cât timp activul nu are nicio lună de amortizare înregistrată — atunci câmpul Metoda de amortizare este editabil pe fișă. După prima amortizare, câmpul se blochează.
Ce se întâmplă dacă schimb durata utilă?
Modificarea duratei afectează graficul viitor: valoarea rămasă se distribuie pe noua durată rămasă. Lunile deja contabilizate nu se modifică.
Cum tratez diferența dintre amortizarea contabilă și cea fiscală?
Nu ai nimic de calculat manual. Platforma emite pe fiecare rând de notă atât suma contabilă, cât și cea fiscală, iar diferența dintre ele este marcată ca diferență temporară. Coloanele verzi din ecranul „Amortizare și uzură" îți arată permanent valoarea fiscală rămasă a fiecărui activ.
De ce un activ nu apare în calculul lunii?
Verifică, în ordine: (1) starea activului — o fișă rămasă Ciornă nu intră niciodată în calcul; (2) data punerii în funcțiune — amortizarea pornește din luna următoare, iar asistentul de închidere îți afișează cea mai apropiată lună planificată; (3) valoarea contabilă — dacă e epuizată, activul nu mai participă; (4) insigna Fără plan din lista de mijloace fixe — activul nu are grafic generat.
Cum verific totalul cheltuielilor cu amortizarea pe an?
Deschide Fișa de cont pentru contul de cheltuieli cu amortizarea (713.2 sau 712.2) cu perioadă anuală, sau Balanța de verificare filtrată pe același cont. Rulajul debitor este totalul cheltuielilor cu amortizarea.
Am contabilizat amortizarea pe conturile greșite. Ce fac?
Anulează contabilizarea documentului lunii, corectează contul de cheltuieli pe fișa activului (sau direct pe linia documentului, cât timp e Ciornă) și recalculează luna.
Cum reflect amortizarea unui activ folosit sezonier?
Dacă vrei ca cheltuiala contabilă să urmeze ritmul real de folosire, alegi pe fișă metoda Unități de producție și corectezi suma fiecărei luni pe documentul lunar, cât timp e Ciornă. Graficul rămas se reechilibrează, deci totalul anual nu se schimbă.
Dacă vrei să oprești și deducerea fiscală în lunile de repaus, emiți un document Modificare de stare cu motivul Utilizare sezonieră și un al doilea, cu Reluare, pentru luna în care activul reintră în lucru.
Amortizarea activelor necorporale se calculează separat?
Da, sunt două documente lunare distincte, iar ecranul „Amortizare și uzură" le arată în două taburi. În asistentul de închidere pas propriu are însă doar amortizarea mijloacelor fixe; cea a activelor necorporale rulează la Confirmare sau se lansează separat, din Documente de Închidere → Creează document → Amortizare NMA.
Pagini conexe
- Evidența mijloacelor fixe — registrul activelor cu fișe complete
- Imobilizări necorporale — amortizarea activelor intangibile
- Perioade contabile — asistentul de închidere a lunii
- Registrul jurnal — notele de amortizare
- Balanța de verificare — controlul soldurilor pe conturile de amortizare