Documente de retur
Documentul de retur anulează contabil o vânzare sau o achiziție, în tot sau în parte. Îl folosești când marfa se întoarce: clientul îți aduce produsul înapoi, sau tu îl trimiți înapoi furnizorului.
Unde găsești: Meniu lateral → Vânzări → tabul Documente de retur
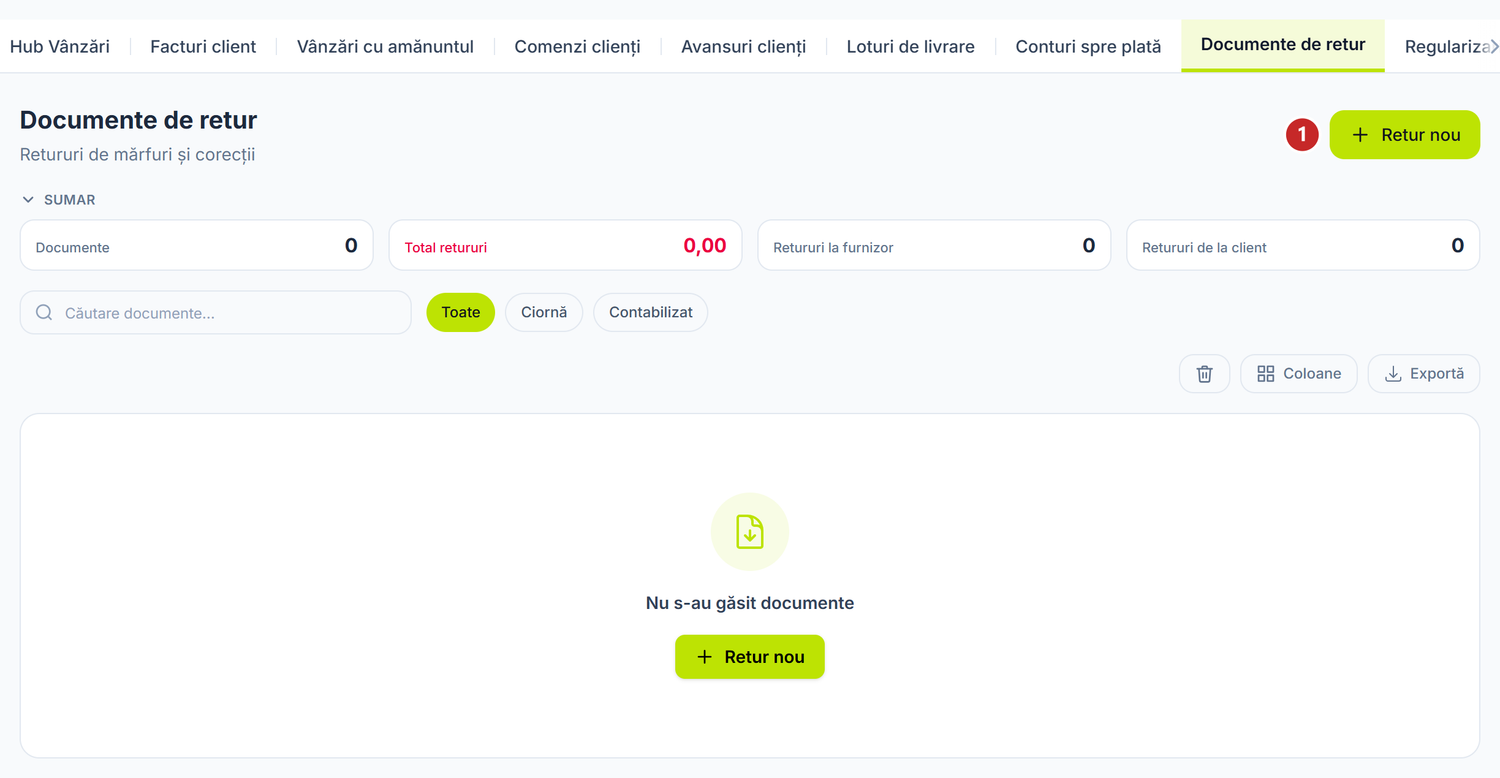
1 retur nou
Panoul Sumar din capul listei are patru cifre: Documente, Total retururi, Retururi la furnizor și Retururi de la client. Ultimele două sunt sensuri opuse — marfa pleacă, respectiv se întoarce — deci le urmărești separat.
Același registru e disponibil și din Achiziții → tabul Documente de retur. Este aceeași listă; filtrul Tip retur decide ce vezi.
Când ai nevoie de el
- Ai primit de la furnizor marfă defectă sau greșită.
- Ai primit mai mult decât ai comandat.
- Clientul îți returnează produsul.
- Ai livrat clientului altceva decât a comandat.
Ce faci aici
- Deschizi Vânzări → tabul Documente de retur și apeși Retur nou.
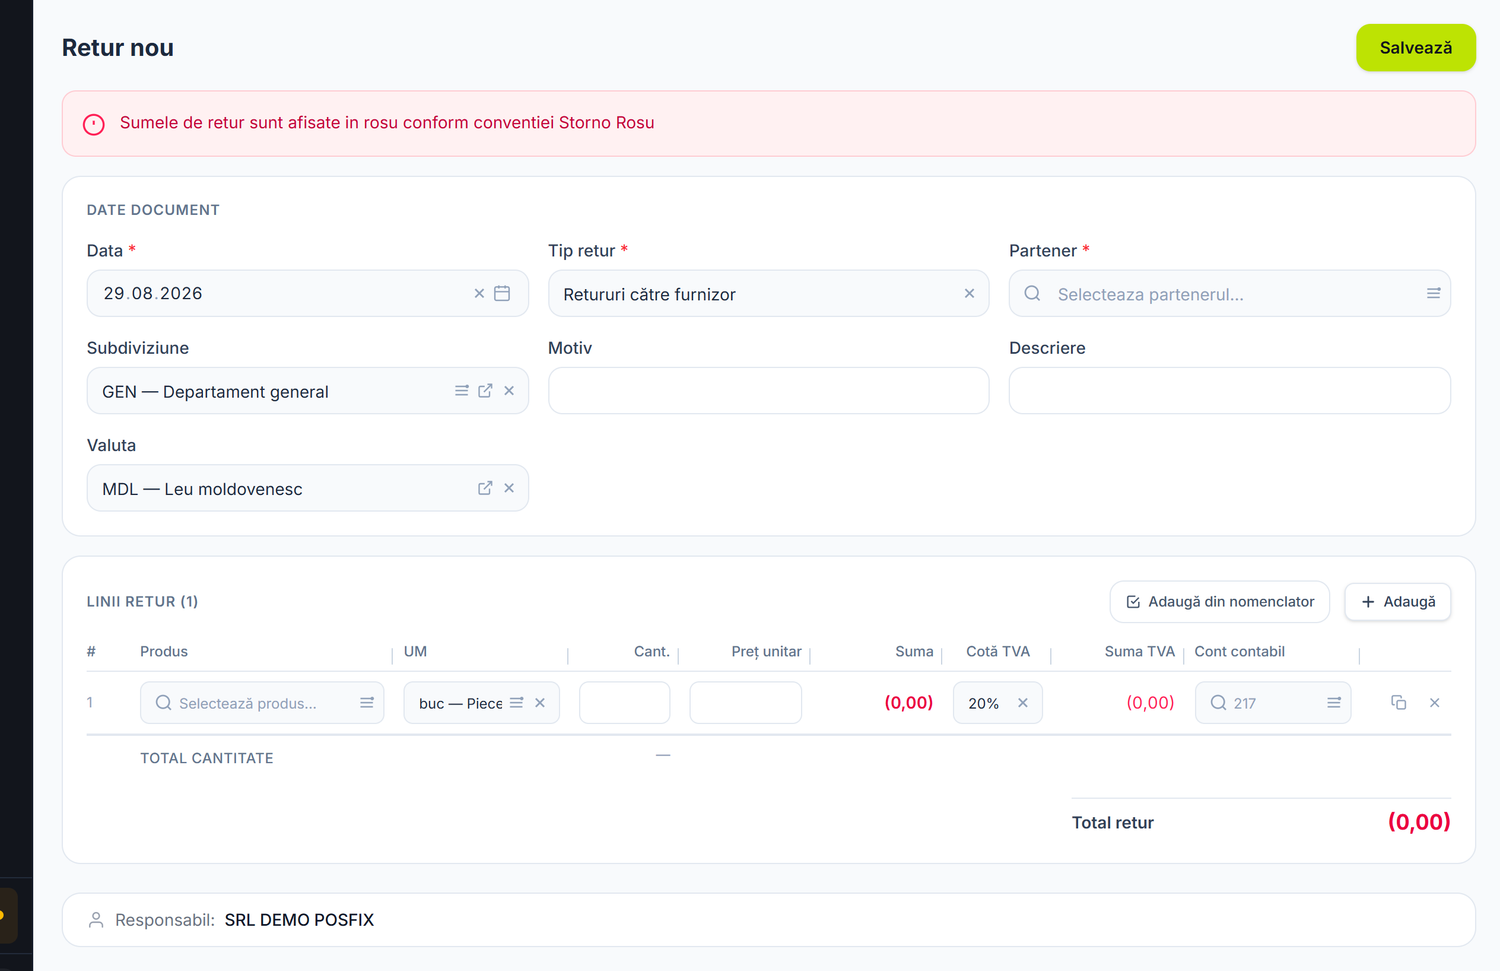
- Completezi Data documentului.
- Alegi Tip retur din lista derulantă: Retururi către furnizor, când marfa pleacă înapoi la furnizor, sau Retururi de la client, când se întoarce de la client. După contabilizare câmpul devine text blocat — tipul nu se mai schimbă.
- Alegi Partener.
- Alegi Subdiviziune, dacă e cazul, și completezi Motiv — text liber, de exemplu „Marfă defectă".
- Alegi Valuta. La valută străină completezi și cursul, iar lângă el apare comutatorul Decontare în lei (valută convențională): îl pornești când decontarea se face în lei, nu în valuta documentului.
- Adaugi rândurile: produs, cantitate, preț, cotă TVA și, dacă e nevoie, Cont contabil pe rând. Cu Adaugă din nomenclator aduci mai multe poziții deodată.
- Apeși Salvează, apoi Contabilizează.
Returul nu șterge documentul original și nu-l modifică: scrie o notă nouă, cu aceleași conturi și sume negative. Sumele apar în roșu, între paranteze, și pe formular.
Câmpurile formularului
| Câmp | Ce înseamnă | Obligatoriu |
|---|---|---|
| Data documentului | Data notei de storno | Da |
| Tip retur | Decide conturile implicite și sensul operațiunii | Da |
| Partener | Furnizorul sau clientul de pe documentul original | Da |
| Subdiviziune | Împarte operațiunea pe subdiviziuni | Nu |
| Motiv | Explicația returului. Se vede în listă și la audit | Nu |
| Descriere | Note suplimentare | Nu |
| Valuta și cursul | Moneda returului. Cursul apare doar la valută străină | Nu |
Pe rânduri ai Produs, UM, Cant., Preț unitar, Suma, Cotă TVA, Suma TVA și Cont contabil. Când vreun produs are ambalaje declarate, apare și Mișcă stocul, cu cantitatea convertită în unitatea de bază.
De unde vine contul de pe rând
Contul contra se preia din documentul original doar când pornești returul de acolo, cu Creează retur de pe vânzare sau de pe factură. Așa storno-ul cade fix pe conturile pe care a căzut și originalul.
La un retur făcut de la zero panoul nu are de unde ști ce s-a vândut, așa că pune conturile implicite ale tipului. De aceea, pe un retur ad-hoc, verifică întotdeauna coloana Cont contabil și pune acolo contul de pe documentul original. Altfel storno-ul aterizează pe alt cont decât vânzarea, iar cele două solduri rămân amândouă umflate.
Dacă organizația nu e plătitoare de TVA, returul stornează valoarea brută pe un singur rând, fără rând separat de TVA — taxa nu fusese dedusă niciodată, intrase în costul bunului.
Exemplu practic
SRL „Pan Mold" a cumpărat pe 10 martie 500 kg făină la 14 lei/kg de la SRL „Agro Verde". Pe 15 martie descoperă că 80 kg sunt alterate.
Documentul de retur:
- Tip retur: Retururi către furnizor
- Partener: SRL „Agro Verde"
- Motiv: „Făină alterată — umiditate excesivă"
| Produs | Cantitate | Preț | Sumă fără TVA | TVA 20% | Total |
|---|---|---|---|---|---|
| Făină tip 550 | 80 kg | 14,00 lei | 1.120,00 lei | 224,00 lei | 1.344,00 lei |
La contabilizare, datoria față de SRL „Agro Verde" scade cu 1.344 lei, iar TVA-ul deductibil scade cu 224 lei. Nota o vezi din butonul J.
Ciclul documentului
Returul trece prin Ciornă → Contabilizat → Șters.
| Stare | Ce poți face |
|---|---|
| Ciornă | Editezi liber. Nu atinge soldurile. Poți Șterge documentul. |
| Contabilizat | Nota de storno există. Formularul e blocat. Deschizi nota cu butonul J. |
Ca să corectezi un retur contabilizat, apeși Anulează contabilizarea din meniul ⋯. Nota se șterge și documentul revine la Ciornă.
Ce nu face documentul de retur
Returul produce nota contabilă de storno. Cantitățile din depozit nu se mișcă automat.
Returul de la client nu stornează nici costul vânzărilor. Rândul de descărcare de gestiune al vânzării rămâne pe loc. Îl corectezi separat, altfel costul vânzărilor rămâne supraevaluat.
Returul a corectat deja valoarea din contul de stoc, prin storno. Mișcarea de stoc pe care o faci după el nu e doar cantitativă: la contabilizare își generează propria notă, pe conturi reale.
Lăsată pe conturile implicite, mișcarea mută valoarea a doua oară și naște o pierdere sau un venit care nu există. Înainte să contabilizezi, suprascrie Cont debit și Cont credit din antetul mișcării, ca nota să nu dubleze storno-ul, și verifică rezultatul cu butonul J.
Exemplu. Ai stornat 1.120 lei de marfă returnată la furnizor. Dacă faci o Casare pe conturile implicite, stocul mai scade o dată cu 1.120 lei și apare o pierdere de 1.120 lei care nu există. Valoarea reală a plecat o singură dată.
Dacă nu ești sigur ce conturi să pui, cere confirmarea contabilului înainte de contabilizare. O notă greșită se anulează, dar soldul greșit se vede în balanță până atunci.
Scenarii speciale
Retur parțial
Nu ești obligat să returnezi toată cantitatea. Pui pe retur doar cantitatea care se întoarce; restul rămâne valid. Poți face mai multe retururi parțiale pe aceeași livrare.
Exemplu. Din 500 kg făină, returnezi 80 kg. Documentul are o singură linie, de 80 kg. Restul de 420 kg rămân în stoc și în cost.
Retur în valută
Alegi valuta și completezi cursul. Liniile poartă atât prețul în valută, cât și echivalentul în lei. Contul de creanță sau de datorie se rutează pe analiticul de valută.
Retur și e-Factura
Când marfa se întoarce, documentul fiscal se corectează separat, prin e-Factura: se emite o factură cu valori negative pe liniile returnate. Returul din panou rămâne evidența ta internă; factura de corecție e documentul fiscal.
Retur după ce factura a fost achitată
Contabilizezi returul. Datoria față de furnizor scade sub zero, adică furnizorul îți datorează ție. De aici ai două drumuri: fie furnizorul îți întoarce banii, și înregistrezi o încasare, fie compensezi suma cu o achiziție viitoare, printr-o regularizare de datorii.
Tratamentul TVA
- Retur către furnizor: TVA-ul deductibil scade.
- Retur de la client: TVA-ul colectat scade.
Ajustarea intră în registrul TVA din luna în care contabilizezi returul, nu retroactiv.
Greșeli frecvente
| Greșeală | Consecință | Cum eviți |
|---|---|---|
| Alegi tipul greșit de retur | Nota lovește conturile opuse | Verifici Tip retur înainte de contabilizare |
| Contabilizezi returul și crezi că s-a mișcat și stocul | Cantitatea din gestiune rămâne nemodificată | Înregistrezi mișcarea de stoc separat |
| Faci mișcare de stoc „cu aceleași cantități" după retur, pe conturile implicite | Valoarea se mișcă a doua oară pe 217.1 și apare o pierdere sau un venit fictiv | Suprascrii Cont debit și Cont credit din antetul mișcării și verifici nota cu J |
| Faci retur ad-hoc de marfă, fără să pornești din vânzare | Storno-ul cade pe alt cont de venit decât vânzarea, iar ambele solduri rămân umflate | Pornești returul din vânzare, cu Creează retur, sau pui contul corect în Cont contabil, pe rând |
| Returnezi la alt preț decât cel original | Soldul și TVA-ul nu se închid | Folosești prețul de pe documentul original |
| Nu completezi motivul | Nu ai ce arăta la audit | Scrii motivul concret pe fiecare retur |
| Anulezi factura în loc să faci retur | Pierzi urma operațiunii reale | Anulezi contabilizarea doar pentru greșeli de introducere |
Depanare
| Problemă | Cauză | Soluție |
|---|---|---|
| Nu pot contabiliza, câmpuri roșii | Lipsesc câmpuri obligatorii sau liniile au valori zero | Câmpul cu problema se marchează roșu. Completează-l și reia. |
| Nota lovește alte conturi decât mă așteptam | Tip retur e invers | Anulezi contabilizarea, corectezi tipul, contabilizezi din nou. |
| Stocul nu s-a schimbat după retur | Returul produce doar nota contabilă | Înregistrezi mișcarea din Nomenclator → Mișcări de stoc, cu conturile potrivite în antet. |
După corecția de stoc, 217.1 a scăzut de două ori | Mișcarea a rulat pe conturile implicite și a stornat încă o dată valoarea | Anulezi contabilizarea mișcării, suprascrii Cont debit și Cont credit, contabilizezi din nou. |
| Cursul nu apare | Valuta e cea de bază | Cursul apare doar la valută diferită de moneda de bază. |
| Am contabilizat greșit | Documentul e blocat | Meniul ⋯ → Anulează contabilizarea. |
| Nu găsesc returul în listă | Filtrul Tip retur sau perioada ascund documentul | Ajustezi filtrele din capul listei. |
Întrebări frecvente
Pot face retur parțial?
Da. Pui pe document doar cantitatea returnată. Poți face mai multe retururi parțiale pe aceeași livrare.
Ce se întâmplă cu stocul la retur?
Nimic automat. Returul face nota contabilă de storno. Cantitatea o corectezi din Nomenclator → tabul Mișcări de stoc, dar mai întâi îi pui conturile potrivite în antet: pe conturile implicite, mișcarea dublează valoarea deja stornată.
Returul de la client stornează și costul vânzărilor?
Nu. Rândul de descărcare de gestiune al vânzării rămâne pe loc. Îl corectezi separat, altfel costul vânzărilor rămâne supraevaluat.
Returul afectează TVA?
Da. La retur către furnizor scade TVA-ul deductibil, la retur de la client scade TVA-ul colectat. Ajustarea intră în registrul lunii în care contabilizezi.
De ce sumele apar în roșu, între paranteze?
Pentru că sunt negative. Returul este un storno roșu: aceleași conturi ca originalul, cu semn invers.
Cum diferențiez retururile în listă?
Coloana Tip retur îți arată sensul, iar filtrul de pe coloană îți lasă să vezi doar un tip.
Ce fac dacă am plătit deja factura furnizorului?
Contabilizezi returul. Datoria devine negativă. Fie primești banii înapoi și înregistrezi încasarea, fie compensezi cu o achiziție viitoare, printr-o regularizare de datorii.
Pot anula un retur contabilizat?
Da, din meniul ⋯ → Anulează contabilizarea. Nota se șterge, documentul redevine ciornă.
Returnez marfă primită acum șase luni. E vreo restricție?
Panoul nu impune o limită de timp. Fiscal însă, ajustarea se face în luna curentă, nu retroactiv. Verifică și condițiile din contractul cu furnizorul.
Cum raportez retururile la SFS?
Ajustările apar automat în registrele de TVA din luna contabilizării și intră în declarația TVA. Nu ai de făcut o raportare separată.
Pagini conexe
- Facturi furnizori — achiziția pe care o stornează returul către furnizor
- Documente de vânzare — vânzarea pe care o stornează returul de la client
- Mișcări de stoc — corecția cantitativă, separată de notă
- Compensări — cum stingi soldul rămas după retur
- e-Factura — factura de corecție cu valori negative