Сверка дебиторки и кредиторки
Сверка показывает по одному контрагенту и одному периоду все движения дебиторской и кредиторской задолженности, с остатком на дату. Ею пользуются, чтобы сравнить свой учёт с учётом контрагента и распечатать акт сверки.
Где найти: Боковое меню → Продажи → вкладка Сверка
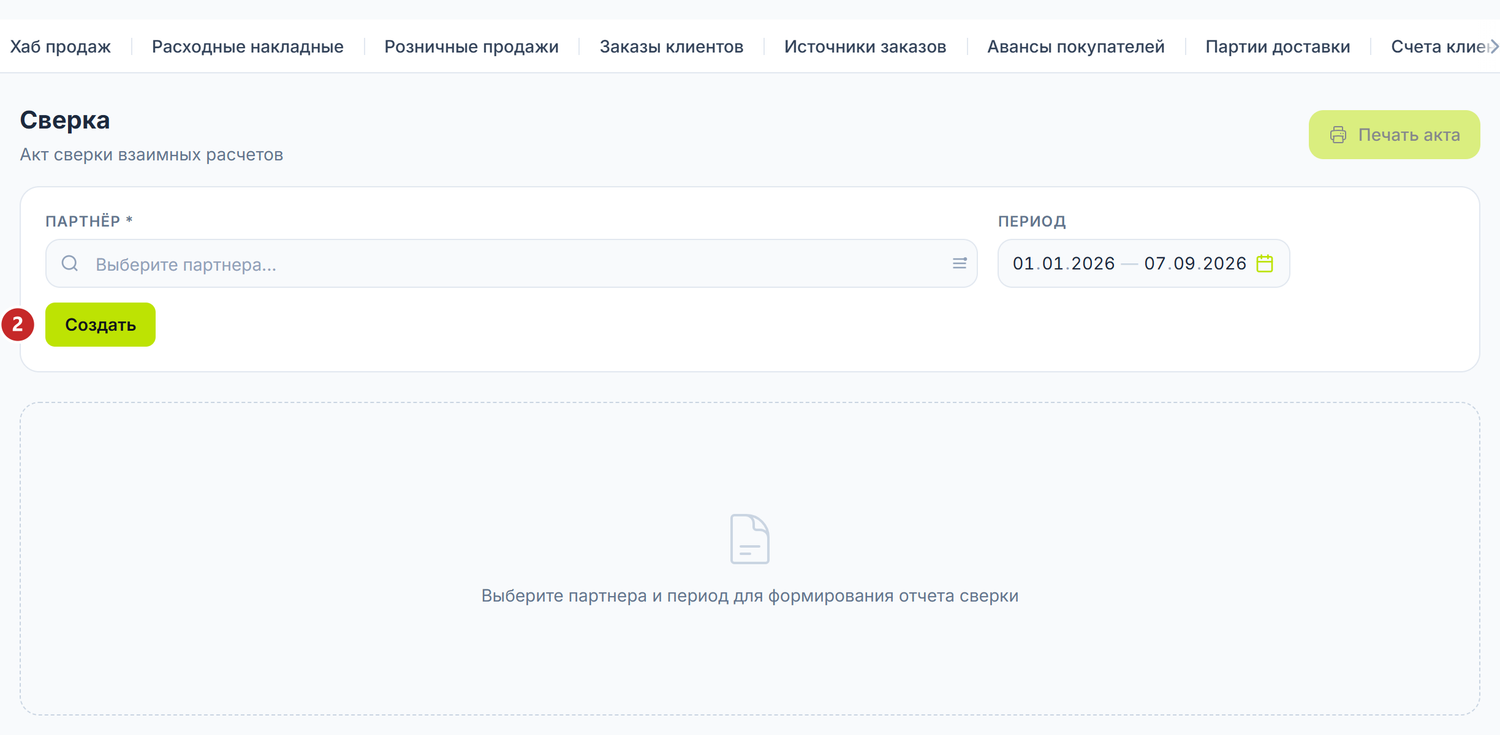
1 контрагент, с которым сверяетесь · 2 формирует ведомость за выбранный период
Когда она нужна
- Перед корректировкой долгов — вы проверяете точный остаток.
- При годовой инвентаризации расчётов.
- Когда контрагент присылает свой акт и его нужно подтвердить или оспорить.
- Перед списанием задолженности с истёкшим сроком давности.
- При налоговой проверке, когда с вас требуют акты сверки.
Что вы делаете здесь
- Откройте Продажи → вкладку Сверка.
- Выберите Партнёра.
- Выберите Период. По умолчанию — текущий год.
- Нажмите Создать.
- Сравните с актом контрагента.
- Нажмите Печать акта для двустороннего подписания. Кнопка остаётся серой, пока вы не сформируете отчёт, — из пустого экрана печатать нечего.
Она ничего не создаёт и ничего не меняет. Она читает уже зарегистрированные проводки. Если находите расхождения, исправляете их отдельными документами и формируете отчёт заново.
Что содержит отчёт
Пока вы не нажмёте Создать, под фильтрами ничего нет — отчёт не подгружается сам при выборе контрагента. После формирования появляются две вещи: зелёная полоса с четырьмя цифрами и под ней список документов, из которых они складываются, строка за строкой, от начального остатка до конечного. Под конечным остатком написано, в чью пользу он, — та самая фраза, которую читают первой, когда звонят контрагенту. Номер документа в списке обычно ссылка: она ведёт прямо в документ, породивший строку. Строки, пришедшие из ручных проводок или из валютной переоценки, остаются просто текстом — за ними нет собственного документа.
Кнопка Печать акта справа сверху открывает акт в новом окне, готовый к печати. Если вместо бумаги нужен файл, выберите «Сохранить как PDF» в диалоге печати — акт получится точно таким же.
Панель сверху даёт четыре цифры за выбранный период:
| Показатель | Что означает |
|---|---|
| Начальный Остаток | Чистый остаток на начало периода |
| Дебет | Общий дебетовый оборот за период |
| Кредит | Общий кредитовый оборот за период |
| Конечный Остаток | Чистый остаток на конец периода, с указанием, в чью он пользу |
Под ней хронологическая таблица с колонками Дата, Документ, Счёт, Дебет, Кредит и Остаток. Наименование документа — прямая ссылка на документ-источник.
Дебиторка (221.x) и кредиторка (521.x) сливаются в один хронологический регистр, с остатком со знаком. Положительный означает, что контрагент должен вам, отрицательный — что вы должны ему. Каждый документ показан одной строкой, с суммированными дебетом и кредитом.
Практический пример
SRL „Vinăria Codru" сверяется с SRL „Ambalaj Plus" за январь 2025 года. Контрагент ей одновременно и поставщик, и клиент.
| Дата | Документ | Счёт | Дебет | Кредит | Остаток |
|---|---|---|---|---|---|
| Начальный остаток 01.01 | −2.500 | ||||
| 05.01 | Счёт поставщика 0000000012 | 521 | 22.000 | −24.500 | |
| 10.01 | Расходная накладная 0000000023 | 221 | 12.000 | −12.500 | |
| 18.01 | Платёжное поручение 0000000044 | 521 | 25.000 | 12.500 | |
| 22.01 | Банковская операция 0000000051 | 221 | 8.000 | 4.500 | |
| Конечный остаток 31.01 | 4.500 |
Результат: конечный остаток — 4.500 лей в пользу SRL „Vinăria Codru". Контрагент должен ей эту сумму.
Как читать остаток
Каждая строка сдвигает остаток на разницу между дебетом и кредитом:
- продажа (дебет по
221) и оплата поставщику (дебет по521) увеличивают остаток; - поступление от клиента (кредит по
221) и счёт поставщика (кредит по521) уменьшают остаток.
Положительный остаток означает, что контрагент должен вам. Отрицательный остаток — что вы должны ему.
Что делать, когда суммы не сходятся
- Сравните документ за документом. У каждой строки есть номер документа и ссылка на него.
- Ищите недостающие документы. Накладные, которые есть у контрагента, а вы их не зарегистрировали, или наоборот.
- Проверьте даты. Накладная от 31.01 у вас и от 01.02 у контрагента попадает в разные месяцы.
- Проверьте черновики. Непроведённые документы в отчёт не попадают.
- Проверьте курсовые разницы. По валютным документам разные курсы дают небольшие расхождения.
Установив причину, создаёте исправляющие документы, проводите их и снова нажимаете Создать.
Акт сверки
Печать акта открывает акт в отдельном окне, готовый к печати или к сохранению в PDF.
Акт содержит данные обеих сторон, период, начальный и конечный остатки, список документов и места для подписей. Печатают два экземпляра: один себе, один контрагенту.
Акт не покрывает всю позицию расчётов. Он читает только 221.x и 521.x. Выданные авансы (224.x) и полученные авансы (523.x) остаются за его пределами. При годовой инвентаризации их проверяют отдельно, из карточки счёта, иначе позиция по контрагенту останется неполной.
Пример. У контрагента дебиторка 12.000 лей на 221.1 и полученный аванс 5.000 лей на 523.1. Акт показывает 12.000 лей. Реальная позиция расчётов — 7.000 лей в вашу пользу.
Что может пойти не так
| Проблема | Причина | Решение |
|---|---|---|
| Кнопка Создать ничего не делает | Не выбран контрагент или период | Заполните оба поля. |
| Отчёт пуст, хотя у контрагента есть документы | Документы — черновики | Проведите их. Отчёт читает только существующие проводки. |
| Документа нет в отчёте | Он не затронул 221 и 521 | Проверьте проводку документа кнопкой J на его форме. |
| Расхождение в несколько бань | Округление по курсу валюты | Зарегистрируйте курсовую разницу. |
| Начальный остаток не совпадает с конечным остатком прошлого месяца | В предыдущем периоде добавили или отменили документы | Сформируйте отчёт за предыдущий период заново и сравните. |
| У контрагента есть остаток, но ни одной строки за период | Остаток пришёл из предыдущих периодов | Так и должно быть. Он виден в поле Начальный Остаток. |
Частые вопросы
Сверка меняет остатки?
Нет. Это отчёт на чтение. Исправления делают отдельными документами.
Можно ли свериться сразу с несколькими контрагентами?
Нет. Выбираете по одному контрагенту и формируете отчёт.
Какие счета входят в отчёт?
Дебиторская задолженность покупателей (221 со всей аналитикой) и задолженность перед поставщиками (521 со всей аналитикой). Выданные авансы (224.x) и полученные (523.x) в этот отчёт не входят. Их проверяют отдельно, из карточки счёта.
Сверка включает документы-черновики?
Нет. Только проведённые, потому что проводка есть только у них.
Можно ли отфильтровать по конкретному счёту?
Нет. Отчёт сводит вместе все движения по 221 и 521. Для одного счёта используйте карточку счёта.
Почему остаток один, а не две колонки?
Потому что контрагент может быть одновременно поставщиком и клиентом. Чистый остаток прямо говорит, кто кому должен, — а это и есть та цифра, которую вы обсуждаете.
Как часто нужно сверяться?
Ежемесячно с крупными контрагентами, ежеквартально с остальными и обязательно при закрытии года. И всегда перед взаимозачётом или по просьбе контрагента.
Какую юридическую силу имеет акт?
Подписанный обеими сторонами, он подтверждает остатки по 221.x и 521.x и служит оправдательным документом. Его часто требуют при налоговых проверках. Авансы он не подтверждает — их документируют отдельно.
Как свериться, если контрагент не пользуется POSfix?
Каждый формирует акт в своей системе. Их сравнивают и устраняют расхождения.
Смежные страницы
- Взаимозачёты — корректировка, которую делают по сверенному остатку
- Контрагенты — реестр контрагентов
- Счета поставщиков — источник кредиторки в отчёте
- Расходные накладные — источник дебиторки в отчёте
- Журнал регистрации — проводки, которые читает отчёт